- Что такое навязанный кредит?
- Первые шаги: анализ ситуации
- Права заемщика при навязанном кредите
- Как действовать: шаги к решению проблемы
- Обращение в суд
- Поддержка со стороны общественных организаций
- Предотвращение навязывания кредитов в будущем
- Когда стоит задуматься о проверке кредитной истории
- Рекомендации по выбору банка
- Как вести себя на консультациях в банке
Что такое навязанный кредит?
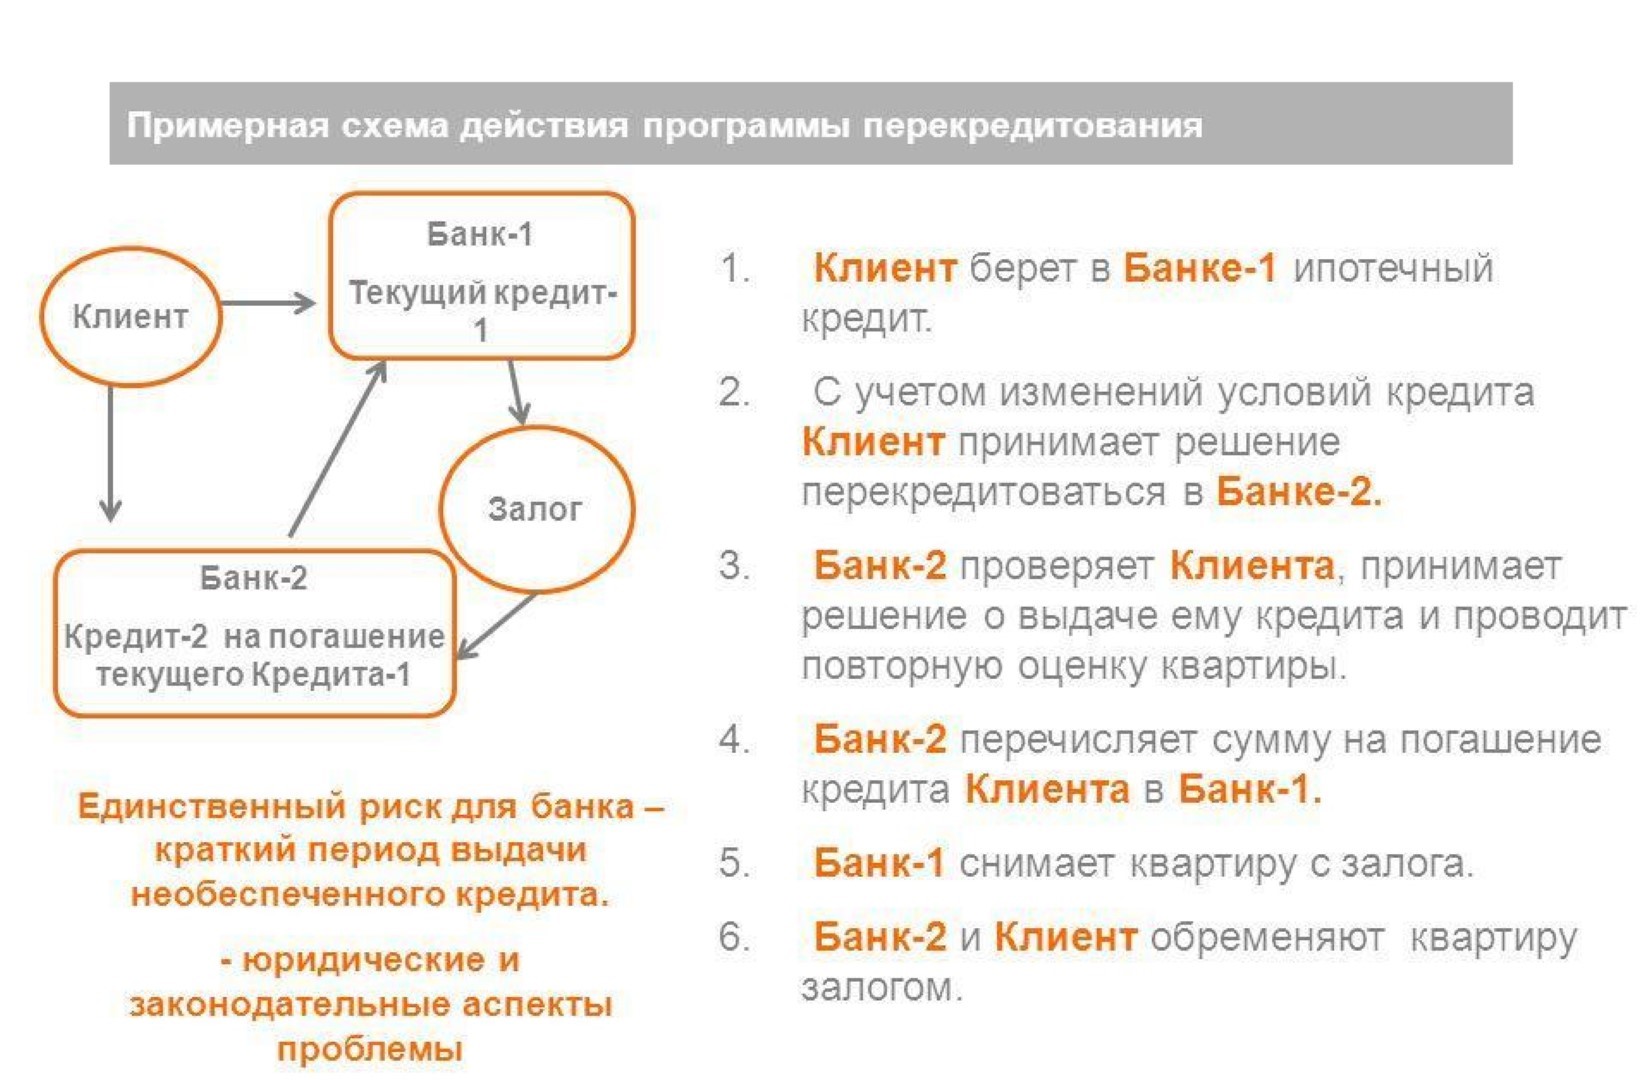
Навязанный кредит — это ситуация, когда банк или кредитная организация предлагает заемщику кредит на условиях, которые не были оговорены заранее. Часто такие кредиты навязываются клиентам в процессе оформления других финансовых услуг, например, вкладов или кредитных карт. Клиент может не осознавать, что подписывает документы на получение кредита, который ему не нужен. Это явление стало достаточно распространенным, и многие люди начинают задумываться о том, как противостоять подобным действиям финансовых учреждений.
Основная проблема заключается в том, что клиенты часто не имеют достаточно информации о своих правах и обязанностях, что делает их уязвимыми для манипуляций со стороны банков. Важно понимать, что такие действия могут быть незаконными, и заемщик имеет право защитить свои интересы. В данном материале рассмотрим, как действовать в случае навязанного кредита и какие шаги предпринять для решения данной проблемы.
Первые шаги: анализ ситуации
Если вы столкнулись с навязанным кредитом, первым делом необходимо проанализировать ситуацию. Важно понять, какие условия кредита были предложены и на каких основаниях вы согласились на его получение. Прочитайте все документы, которые вы подписали, и обратите внимание на детали, такие как процентная ставка, срок кредита и штрафные санкции.
Также стоит вспомнить, как проходила консультация в банке. Возможно, вам не объяснили все условия договора, или вы не получили достаточную информацию о кредитах. Если вам кажется, что вас ввели в заблуждение, соберите все документы и записи, которые могут подтвердить вашу точку зрения. Это может быть полезно в дальнейшем, если дело дойдет до обращения в суд или в контролирующие органы.
Права заемщика при навязанном кредите
Заемщики имеют ряд прав, которые защищают их интересы. В частности, согласно законодательству, клиент имеет право на полную и достоверную информацию о продукте, который он покупает. Если вам навязали кредит и не предоставили необходимую информацию, это является нарушением ваших прав.
Кроме того, заемщик имеет право отказаться от кредита в течение 14 дней с момента его получения, если он не был должным образом информирован о его условиях. Важно помнить, что ваши права защищены законом, и вы можете использовать их в свою пользу. Важно знать, что банки зачастую не хотят, чтобы клиенты знали о своих правах, поэтому стоит быть внимательным и настойчивым.
Как действовать: шаги к решению проблемы
Если вы решили бороться с навязанным кредитом, следуйте нескольким этапам. Первым делом составьте жалобу в банк. В обращении укажите, что кредит был навязан без вашего желания и не соответствовал вашим потребностям. Убедитесь, что вы сохранили копию жалобы, так как она может пригодиться позже.
Следующий шаг — обратиться в контролирующие органы, такие как Центральный банк или Роспотребнадзор. Напишите заявление, в котором изложите суть проблемы и приложите все необходимые документы. Если ваши права были нарушены, эти организации могут вмешаться и помочь в решении вашего вопроса.
Обращение в суд
Если банк отказывается решать вашу проблему, следующим шагом может стать обращение в суд. Важно подготовить все необходимые документы, включая копии кредитного договора, жалобы и ответы банка. Судебный процесс может занять много времени, но если вы уверены в своей правоте, это будет правильным шагом.
Прежде чем обращаться в суд, рекомендуется проконсультироваться с юристом, специализирующимся на финансовом праве. Он поможет вам подготовить исковое заявление и даст советы по дальнейшим действиям. Важно помнить, что суд может быть не только дорогостоящим, но и длительным процессом, поэтому важно тщательно взвесить все за и против.
Поддержка со стороны общественных организаций
Существует множество общественных организаций, которые помогают заемщикам, оказавшимся в сложной финансовой ситуации. Они могут предоставить юридическую консультацию и помочь в подготовке документов для обращения в суд или контролирующие органы. Такие организации могут быть полезными, особенно если вы не знаете, с чего начать.
Также стоит обратить внимание на форумы и сообщества в интернете, где люди делятся своим опытом борьбы с навязанными кредитами. Это может быть полезным как для получения информации, так и для моральной поддержки. Вы не одиноки в своей борьбе и можете найти единомышленников, которые пережили подобные ситуации.
Предотвращение навязывания кредитов в будущем
Для того чтобы избежать навязывания кредитов в будущем, важно быть внимательным и осведомленным. Перед тем, как подписать любые документы, обязательно читайте их внимательно и задавайте вопросы. Не стесняйтесь уточнять детали и условия, которые вас не устраивают.
Также стоит рассмотреть возможность обращения к независимым финансовым консультантам. Они помогут вам разобраться в ваших финансовых возможностях и подскажут, стоит ли вам действительно оформлять кредит, или есть более выгодные альтернативы. Ваши финансовые решения должны быть обоснованными и взвешенными.
Когда стоит задуматься о проверке кредитной истории
Проверка вашей кредитной истории может помочь вам понять, какие кредиты на вас оформлены, и есть ли среди них навязанные. Узнать о своей кредитной истории можно через специальные службы, предоставляющие такие данные. Это может быть полезно для анализа вашего кредитного портфеля и выявления проблем.
Если вы обнаружите, что на вас оформлены кредиты, о которых вы не знали, это может быть основанием для обращения в банк или контролирующие органы. Не забывайте, что ваша кредитная история имеет большое значение для вашей финансовой репутации, и важно следить за ней.
Рекомендации по выбору банка
При выборе банка для получения кредита обращайте внимание на его репутацию и отзывы клиентов. Хороший банк всегда предоставляет ясные условия и не скрывает важную информацию. Перед тем как подписать договор, изучите все условия, а также уточните, какие дополнительные услуги вам могут предложить в банке.
Хорошая практика — обращаться в несколько банков и сравнивать предложения. Если вам кажется, что условия слишком сложные или неясные, лучше поискать альтернативные варианты. Помните, что выбор банка — это важный шаг, который может повлиять на ваше финансовое будущее.
Как вести себя на консультациях в банке
Во время консультации в банке важно говорить о своих нуждах и ожиданиях. Не стесняйтесь задавать вопросы и уточнять все непонятные моменты. Если вам предлагают кредит, который, по вашему мнению, не подходит, не бойтесь отказаться и искать другие варианты.
Также полезно заранее подготовить список вопросов, чтобы не забыть важные моменты. Обсуждайте все детали, касающиеся процентов, сроков и штрафов. Если вам что-то не нравится, дайте понять банку, что вы будете искать более удобные условия в других местах.
Навязанные кредиты — это реальная проблема, с которой сталкиваются многие заемщики. Важно знать свои права и уметь защищать свои интересы. Если возникла такая ситуация, не отчаивайтесь и действуйте решительно. Изучайте свои права, собирайте доказательства и обращайтесь за помощью к специалистам. Помните, что ваше финансовое благополучие в ваших руках.
- Соберите все документы, связанные с кредитом.
- Изучите условия договора и свои права как заемщика.
- Составьте жалобу в банк, указав на навязывание кредита.
- Обратитесь в контролирующие органы для защиты своих прав.
- При необходимости, проконсультируйтесь с юристом.
- Подумайте о возможности обращения в суд.
- Проверяйте репутацию банка перед его выбором.
- Всегда читайте отзывы других клиентов.
- Не стесняйтесь задавать вопросы во время консультаций.
- Сравнивайте предложения нескольких банков.
- Следите за своей кредитной историей регулярно.